
摘要:PD氮化镓快充行业正处于高功率化与多协议融合的拐点:本文梳理PD氮化镓快充沿USB PD 3.1走向240W的路径、PPS普及与UFCS推进,汇总PD氮化镓快充市场规模的机构公开预测,并给出选型与合规建议。
一、行业趋势:高功率化、多协议与形态分化
PD氮化镓快充当前沿五条主线演进:
1. 高功率化:USB PD 3.1将SPR上限维持在100W(20V/5A),EPR扩展至240W(48V/5A),新增28V/36V/48V档(来源:usb.org、TI技术文档,已查证),为PD氮化镓快充高功率小型化提供器件基础。
2. PPS普及:可编程电源以20mV步进调压,成为手机私有快充的通用底座,PD氮化镓快充需覆盖PPS才能实现一充多机。
3. UFCS融合快充:由信通院联合华为、OPPO、vivo等终端厂商牵头(来源:终端快充行业协会,已查证);2026年8月工信部发布YD/T 7519-2026、YD/T 7520-2026两项通信行业标准(来源:工信部2026年第23号公告,已查证);截至2025年年中认证证书达181张(来源:同上,已查证)。
4. 多口化与形态分化:桌面充向双/三口、65W–140W演进,墙充强调单口小体积与折叠插脚。
5. 器件成本下行:氮化镓器件随产能与国产供应链成熟逐年降价,65W以上档渗透率提升(行业估算口径)。
二、市场规模:多机构口径对照
不同机构统计对象差异较大,应并列参考:
机构 | 统计对象 | 基准年 | 预测目标 | CAGR |
Global Market Insights | GaN充电器整机 | 约13.8亿美元(2025) | 约70.4亿美元(2035) | 约17.8% |
Yole Group | 功率GaN器件 | 约3.55亿美元(2024) | 接近30亿美元(2030) | 约42%–44% |
Mordor Intelligence | GaN半导体(含射频) | 约48.3亿美元(2026) | 约105.5亿美元(2031) | 约16.9% |
上表为各机构公开预测(来源:GMI、Yole、Mordor Intelligence,已查证);PD氮化镓快充整机仅占其中一部分,口径差异较大,本文不给出单一精确总量(估算口径)。
三、未来演进方向
1. 更高功率密度:单口65W体积仍有压缩空间;EPR高功率档将在笔记本与桌面场景放量。
2. 智能功率分配:多口PD氮化镓快充按接入设备动态重分配档位,减少双口同时充电的功率折损。
3. 场景协同:与便携储能、电动汽车OBC共享GaN供应链,长期摊薄成本(行业估算口径)。
4. 环保法规:GB 20943-2025已于2025-01-24发布、2027-02-01实施(来源:全国标准信息平台,已查证),高效率的PD氮化镓快充在能效过证上更从容。
四、对采购决策的启示
1. 技术路线:65W–100W主流档,PD氮化镓快充已具备体积与效率优势;240W EPR档仍处早期,建议按设备端需求分批导入。
2. 供应商评估:要求提供协议兼容矩阵、满载温升、效率曲线与EMC报告,确认UFCS/PD3.1/PPS范围。
3. 合规储备:提前对照GB 20943-2025能效等级与目标市场安规规划PD氮化镓快充产品迭代,2027年实施前完成过证。
4. 供应链:器件虽持续降价但仍高于硅方案,关键档位建议双供应商备份。
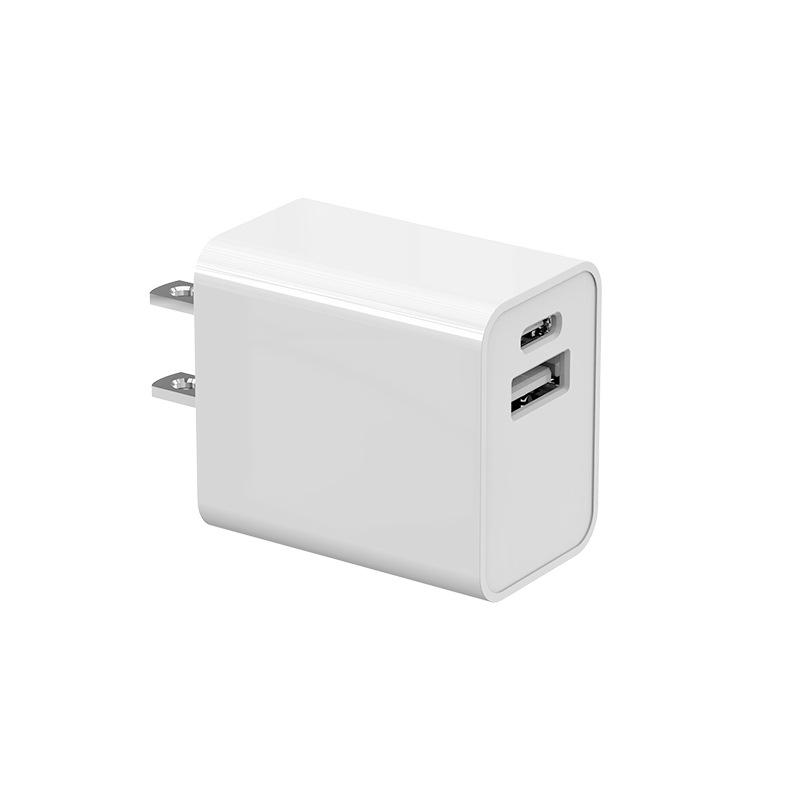
对B端采购而言,趋势判断应落到可核验规格与报告;森树强作为电源适配器制造商,其SK-PD65-006为65WPD氮化镓快充:小体积、轻量化、可折叠插脚、高功率密度、多重保护、兼容主流快充协议。
总结:PD氮化镓快充沿PD 3.1高功率化、PPS与UFCS多协议融合方向演进,市场规模在多机构口径下均呈两位数增长,但口径差异较大需谨慎引用;采购应以实测报告、协议兼容清单与能效合规为依据。
森树强专注电源适配器与充电器制造,可为PD氮化镓快充的多档位定制、协议配置与安规验证提供支持。如需SK-PD65-006规格书或选型评估,可联系获取实测数据。

关注我们

APP查看


深圳市龙华区观澜街道桂福路27号森树强工业园

0755-27488856
133 3296 6276
189 2283 6724

ssq@simsukian.com

www.simsukian.com

 中文
 English